kopilkaurokov.ru - сайт для учителей

Создайте Ваш сайт учителя Видеоуроки Олимпиады Вебинары для учителей

Презентация к уроку "Основные фонды предприятия"

Нажмите, чтобы узнать подробности

Данная презентация содержит следующую информацию:

  • Что такое имущество предприятия  и источники его формирования.
  • Определение основных фондов
  • Группы основных фондов, представленных на ремонтном предприятии
  • Схема
  • Виды основных фондов
  • Виды стоимости основных фондов
  • Износ основных фондов, его виды
  • Амортизация основных фондов
  • Способы начисления амортизации
  • Показатели эффективности использования основных фондов

Вы уже знаете о суперспособностях современного учителя?

Как тратить минимум сил на подготовку и проведение уроков?
Как быстро и объективно проверять знания учащихся?
Как сделать изучение нового материала максимально понятным?
Как избавить себя от подбора заданий и их проверки после уроков?
Как наладить дисциплину на своих уроках?
Как получить возможность работать творчески?

Просмотр содержимого документа
«Презентация к уроку "Основные фонды предприятия"»

Имущество предприятия.  Основные фонды предприятия.

Имущество предприятия. Основные фонды предприятия.

Содержание:

Содержание:

  • Что такое имущество предприятия и источники его формирования.
  • Определение основных фондов
  • Группы основных фондов
  • Схема
  • Виды основных фондов
  • Виды стоимости основных фондов
  • Износ основных фондов, его виды
  • Амортизация основных фондов
  • Способы начисления амортизации
  • Показатели эффективности использования основных фондов
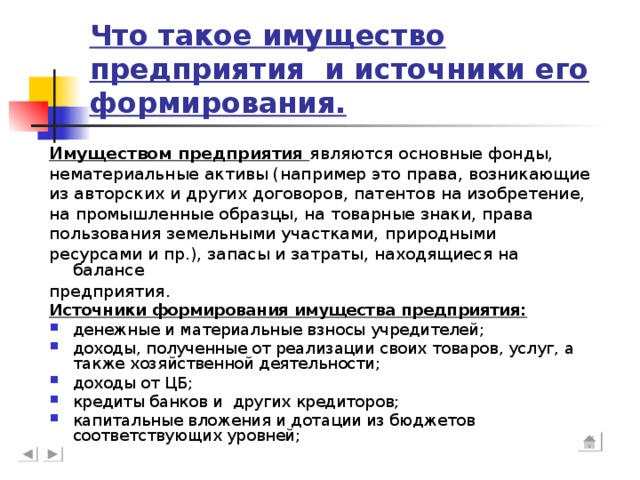
Что такое имущество предприятия и источники его формирования. Имуществом предприятия являются основные фонды, нематериальные активы (например это права, возникающие из авторских и других договоров, патентов на изобретение, на промышленные образцы, на товарные знаки, права пользования земельными участками,  природными ресурсами и пр.), запасы и затраты, находящиеся на балансе предприятия . Источники формирования имущества предприятия:

Что такое имущество предприятия и источники его формирования.

Имуществом предприятия являются основные фонды,

нематериальные активы (например это права, возникающие

из авторских и других договоров, патентов на изобретение,

на промышленные образцы, на товарные знаки, права

пользования земельными участками, природными

ресурсами и пр.), запасы и затраты, находящиеся на балансе

предприятия .

Источники формирования имущества предприятия:

  • денежные и материальные взносы учредителей;
  • доходы, полученные от реализации своих товаров, услуг, а также хозяйственной деятельности;
  • доходы от ЦБ;
  • кредиты банков и других кредиторов;
  • капитальные вложения и дотации из бюджетов соответствующих уровней;
Определение Основные фонды предприятия – это стоимостное выражение средств труда. Главным определяющим признаком основных фондов выступает способ перенесения стоимости на продукт – постепенно : в течение ряда производственных циклов, частями, по мере износа.

Определение

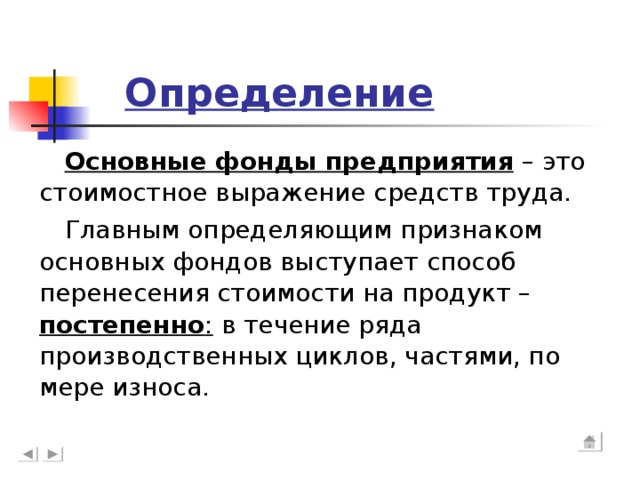
Основные фонды предприятия – это стоимостное выражение средств труда.

Главным определяющим признаком основных фондов выступает способ перенесения стоимости на продукт – постепенно : в течение ряда производственных циклов, частями, по мере износа.

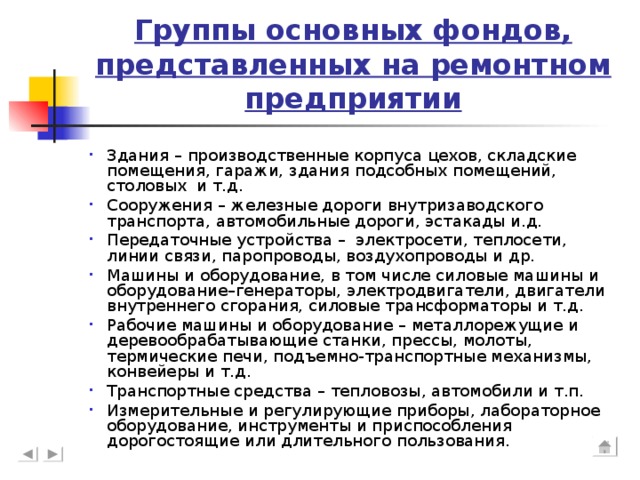
Группы основных фондов, представленных на ремонтном предприятии

Группы основных фондов, представленных на ремонтном предприятии

  • Здания – производственные корпуса цехов, складские помещения, гаражи, здания подсобных помещений, столовых и т.д.
  • Сооружения – железные дороги внутризаводского транспорта, автомобильные дороги, эстакады и.д.
  • Передаточные устройства – электросети, теплосети, линии связи, паропроводы, воздухопроводы и др.
  • Машины и оборудование, в том числе силовые машины и оборудование–генераторы, электродвигатели, двигатели внутреннего сгорания, силовые трансформаторы и т.д.
  • Рабочие машины и оборудование – металлорежущие и деревообрабатывающие станки, прессы, молоты, термические печи, подъемно-транспортные механизмы, конвейеры и т.д.
  • Транспортные средства – тепловозы, автомобили и т.п.
  • Измерительные и регулирующие приборы, лабораторное оборудование, инструменты и приспособления дорогостоящие или длительного пользования.
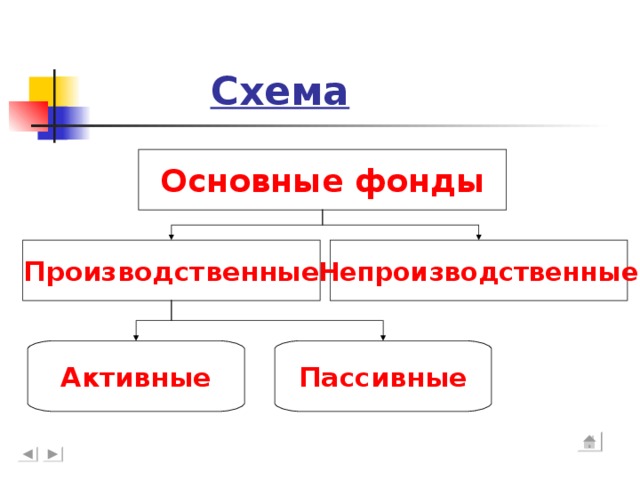
Схема Основные фонды Производственные Непроизводственные Активные Пассивные

Схема

Основные фонды

Производственные

Непроизводственные

Активные

Пассивные

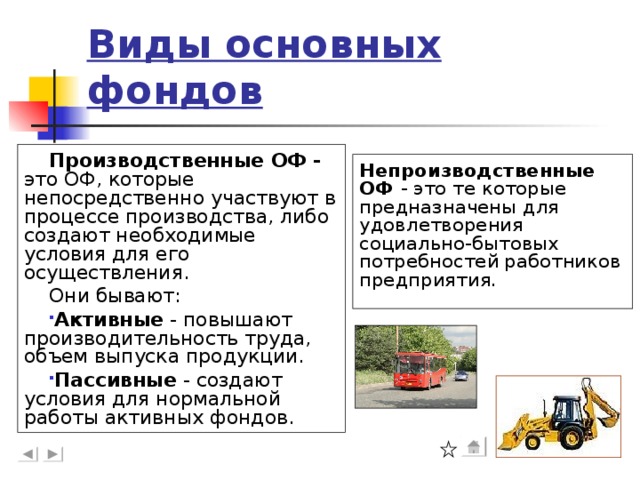
Виды основных фондов Производственные ОФ - это ОФ, которые непосредственно участвуют в процессе производства, либо создают необходимые условия для его осуществления. Они бывают: Активные - повышают производительность труда, объем выпуска продукции. Пассивные - создают условия для нормальной работы активных фондов. Непроизводственные ОФ - это те которые предназначены для удовлетворения социально-бытовых потребностей  работников предприятия.

Виды основных фондов

Производственные ОФ - это ОФ, которые непосредственно участвуют в процессе производства, либо создают необходимые условия для его осуществления.

Они бывают:

  • Активные - повышают производительность труда, объем выпуска продукции.
  • Пассивные - создают условия для нормальной работы активных фондов.

Непроизводственные ОФ - это те которые предназначены для удовлетворения социально-бытовых потребностей работников предприятия.

Виды стоимости основных фондов Первоначальная стоимость (или балансовая стоимость)

Виды стоимости основных фондов

  • Первоначальная стоимость (или

балансовая стоимость)

  • Восстановительная стоимость
  • Остаточная стоимость
  • Ликвидационная стоимость
  • Среднегодовая стоимость
Первоначальная стоимость - это стоимость приобретения данного вида ОФ, транспортные расходы на доставку, стоимость монтажа, наладки и т.п. Эта стоимость выражается в ценах на момент приобретения данного объекта. На основании величины первоначальной стоимости на предприятии происходит регистрация элементов ОФ, учет ОФ на балансе предприятия, поэтому ее еще называют балансовой стоимостью.  Восстановительная стоимость – это стоимость ОФ в условиях сегодняшнего дня. Для новых ОФ первоначальная и восстановительная стоимости одинаковы. Они будут совпадать и по тем ОФ, которые введены в эксплуатацию в разные годы при условии, если цены на них не изменились.  Остаточная стоимость – это первоначальная стоимость основных фондов за вычетом износа, сумма которого определяется по величине амортизационных отчислений за весь прошедший период службы данного объекта основных фондов.

Первоначальная стоимость - это стоимость приобретения данного вида ОФ, транспортные расходы на доставку, стоимость монтажа, наладки и т.п.

Эта стоимость выражается в ценах на момент приобретения данного объекта. На основании величины первоначальной стоимости на предприятии происходит регистрация элементов ОФ, учет ОФ на балансе предприятия, поэтому ее еще называют балансовой стоимостью.

Восстановительная стоимость – это стоимость ОФ в условиях сегодняшнего дня. Для новых ОФ первоначальная и восстановительная стоимости одинаковы. Они будут совпадать и по тем ОФ, которые введены в эксплуатацию в разные годы при условии, если цены на них не изменились.

Остаточная стоимость – это первоначальная стоимость основных фондов за вычетом износа, сумма которого определяется по величине амортизационных отчислений за весь прошедший период службы данного объекта основных фондов.

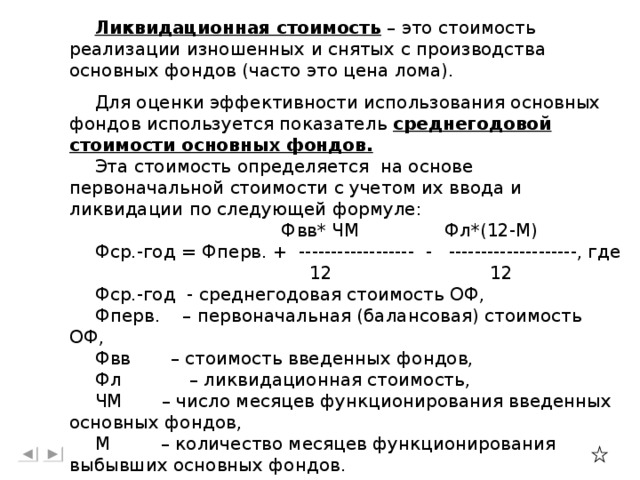
Ликвидационная стоимость – это стоимость реализации изношенных и снятых с производства основных фондов (часто это цена лома). Для оценки эффективности использования основных фондов используется показатель среднегодовой стоимости основных фондов.  Эта стоимость определяется на основе первоначальной стоимости с учетом их ввода и ликвидации по следующей формуле:  Фвв* ЧМ Фл*(12-М) Фср.-год = Фперв. + ------------------ - --------------------, где  12 12 Фср.-год - среднегодовая стоимость ОФ, Фперв. – первоначальная (балансовая) стоимость ОФ, Фвв – стоимость введенных фондов, Фл – ликвидационная стоимость, ЧМ – число месяцев функционирования введенных основных фондов, М – количество месяцев функционирования выбывших основных фондов.

Ликвидационная стоимость – это стоимость реализации изношенных и снятых с производства основных фондов (часто это цена лома).

Для оценки эффективности использования основных фондов используется показатель среднегодовой стоимости основных фондов.

Эта стоимость определяется на основе первоначальной стоимости с учетом их ввода и ликвидации по следующей формуле:

Фвв* ЧМ Фл*(12-М)

Фср.-год = Фперв. + ------------------ - --------------------, где

12 12

Фср.-год - среднегодовая стоимость ОФ,

Фперв. – первоначальная (балансовая) стоимость ОФ,

Фвв – стоимость введенных фондов,

Фл – ликвидационная стоимость,

ЧМ – число месяцев функционирования введенных основных фондов,

М – количество месяцев функционирования выбывших основных фондов.

Износ основных фондов, его виды Износ – это утрата первоначальных эксплуатационных свойств основных фондов в процессе эксплуатации. Износ бывает двух видов: физический и моральный.  Физический износ – это утрата ОФ их потребительской стоимости, т.е. ухудшение технико-экономических и социальных характеристик под воздействием процесса труда, сил природы, а также вследствие неиспользования ОФ. Моральный износ - это износ ОФ, которые еще могут мыть использованы, но уже экономически неэффективны. Бывает двух форм. Моральный износ I формы - это потеря части стоимости ОФ без соответствующего физического износа в результате удешевления изготавливания этих ОФ в новых условиях (при использовании достижений научно-технического прогресса). Моральный износ II формы - это сокращение продолжительности действия ОФ, обусловленное не уменьшением их производительности или мощности, а тем, что дальнейшая эксплуатация старых ОФ по сравнению с новыми приводит к большим издержкам производства.

Износ основных фондов, его виды

Износ – это утрата первоначальных эксплуатационных свойств основных фондов в процессе эксплуатации.

Износ бывает двух видов: физический и моральный.

Физический износ – это утрата ОФ их потребительской стоимости, т.е. ухудшение технико-экономических и социальных характеристик под воздействием процесса труда, сил природы, а также вследствие неиспользования ОФ.

Моральный износ - это износ ОФ, которые еще могут мыть использованы, но уже экономически неэффективны. Бывает двух форм.

Моральный износ I формы - это потеря части стоимости ОФ без соответствующего физического износа в результате удешевления изготавливания этих ОФ в новых условиях (при использовании достижений научно-технического прогресса).

Моральный износ II формы - это сокращение продолжительности действия ОФ, обусловленное не уменьшением их производительности или мощности, а тем, что дальнейшая эксплуатация старых ОФ по сравнению с новыми приводит к большим издержкам производства.

Амортизация основных фондов Амортизация основных фондов – это постепенное перенесение стоимости средств труда по мере их физического и морального износа на стоимость производимой продукции с целью накопления денежных средств для последующего возмещения изношенных основных фондов. Полная сумма амортизации за весь период эксплуатации определяется по формуле: А = Фперв – Фл, где Фперв.– первоначальная (балансовая) стоимость ОФ, руб. Фл – ликвидационная стоимость, руб. Размер амортизационных отчислений определяется по установленным нормам. Норма амортизации – это процентное отношение годовой суммы амортизации к первоначальной (балансовой) стоимости ОФ .

Амортизация основных фондов

Амортизация основных фондов – это постепенное перенесение стоимости средств труда по мере их физического и морального износа на стоимость производимой продукции с целью накопления денежных средств для последующего возмещения изношенных основных фондов.

Полная сумма амортизации за весь период эксплуатации определяется по формуле:

А = Фперв – Фл, где

Фперв.– первоначальная (балансовая) стоимость ОФ, руб.

Фл – ликвидационная стоимость, руб.

Размер амортизационных отчислений определяется по установленным нормам.

Норма амортизации – это процентное отношение годовой суммы амортизации к первоначальной (балансовой) стоимости ОФ .

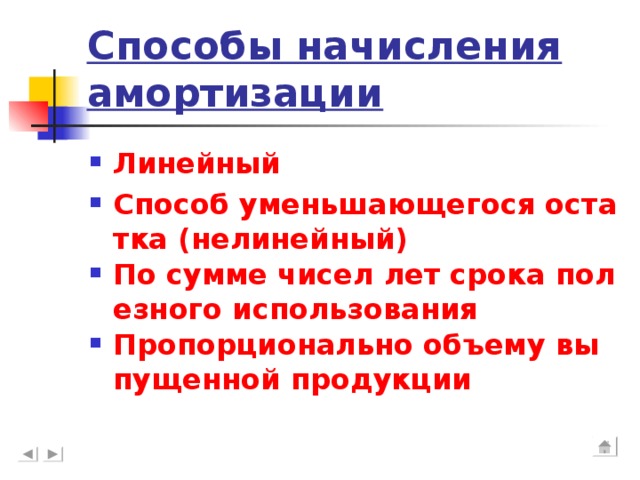
Способы начисления амортизации Линейный Способ уменьшающегося остатка (нелинейный) По сумме чисел лет срока полезного использования Пропорционально объему выпущенной продукции

Способы начисления амортизации

  • Линейный
  • Способ уменьшающегося остатка (нелинейный)
  • По сумме чисел лет срока полезного использования
  • Пропорционально объему выпущенной продукции

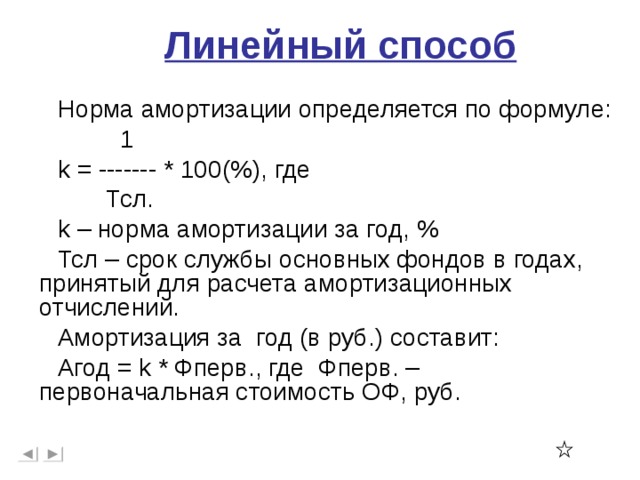
Линейный способ Норма амортизации определяется по формуле:  1 k = ------- * 100 ( % ) , где  Тсл. k – норма амортизации за год, % Тсл – срок службы основных фондов в годах, принятый для расчета амортизационных отчислений. Амортизация за год (в руб.) составит: Агод = k * Фперв., где Фперв. – первоначальная стоимость ОФ, руб.

Линейный способ

Норма амортизации определяется по формуле:

1

k = ------- * 100 ( % ) , где

Тсл.

k – норма амортизации за год, %

Тсл – срок службы основных фондов в годах, принятый для расчета амортизационных отчислений.

Амортизация за год (в руб.) составит:

Агод = k * Фперв., где Фперв. – первоначальная стоимость ОФ, руб.

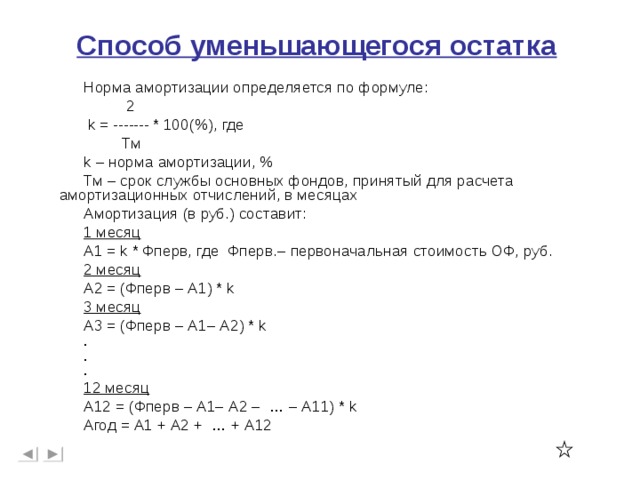
Способ уменьшающегося остатка Норма амортизации определяется по формуле:  2  k = ------- * 100 ( % ) , где  Тм k – норма амортизации, % Тм – срок службы основных фондов, принятый для расчета амортизационных отчислений, в месяцах Амортизация (в руб.) составит: 1 месяц А1 = k * Фперв, где Фперв.– первоначальная стоимость ОФ, руб. 2 месяц А2 = (Фперв – А1) * k 3 месяц А3 = (Фперв – А1– А2) * k . . . 12 месяц А12 = (Фперв – А1– А2 – … – А11) * k Агод = А1 + А2 + … + А12

Способ уменьшающегося остатка

Норма амортизации определяется по формуле:

2

k = ------- * 100 ( % ) , где

Тм

k – норма амортизации, %

Тм – срок службы основных фондов, принятый для расчета амортизационных отчислений, в месяцах

Амортизация (в руб.) составит:

1 месяц

А1 = k * Фперв, где Фперв.– первоначальная стоимость ОФ, руб.

2 месяц

А2 = (Фперв – А1) * k

3 месяц

А3 = (Фперв – А1– А2) * k

.

.

.

12 месяц

А12 = (Фперв – А1– А2 – … – А11) * k

Агод = А1 + А2 + … + А12

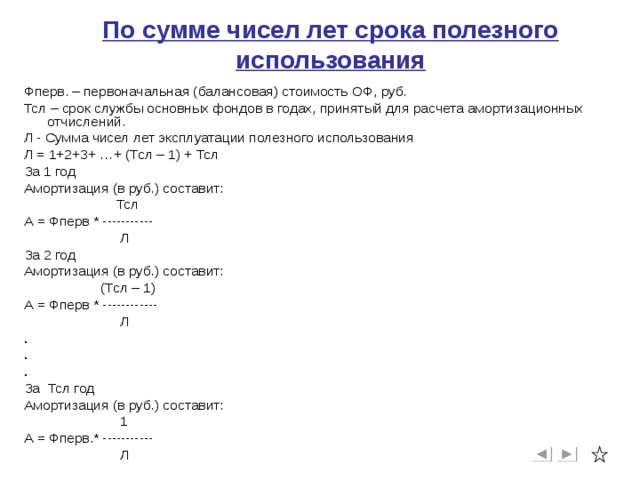
По сумме чисел лет срока полезного использования Фперв. – первоначальная (балансовая) стоимость ОФ, руб. Тсл – срок службы основных фондов в годах, принятый для расчета амортизационных отчислений. Л - Сумма чисел лет эксплуатации полезного использования Л = 1+2+3+ …+ (Тсл – 1) + Тсл За 1 год Амортизация (в руб.) составит:  Тсл А = Фперв * -----------  Л За 2 год Амортизация (в руб.) составит:  (Тсл – 1) А = Фперв * ------------  Л . . . За Тсл год Амортизация (в руб.) составит:  1 А = Фперв.* -----------  Л

По сумме чисел лет срока полезного использования

Фперв. – первоначальная (балансовая) стоимость ОФ, руб.

Тсл – срок службы основных фондов в годах, принятый для расчета амортизационных отчислений.

Л - Сумма чисел лет эксплуатации полезного использования

Л = 1+2+3+ …+ (Тсл – 1) + Тсл

За 1 год

Амортизация (в руб.) составит:

Тсл

А = Фперв * -----------

Л

За 2 год

Амортизация (в руб.) составит:

(Тсл – 1)

А = Фперв * ------------

Л

.

.

.

За Тсл год

Амортизация (в руб.) составит:

1

А = Фперв.* -----------

Л

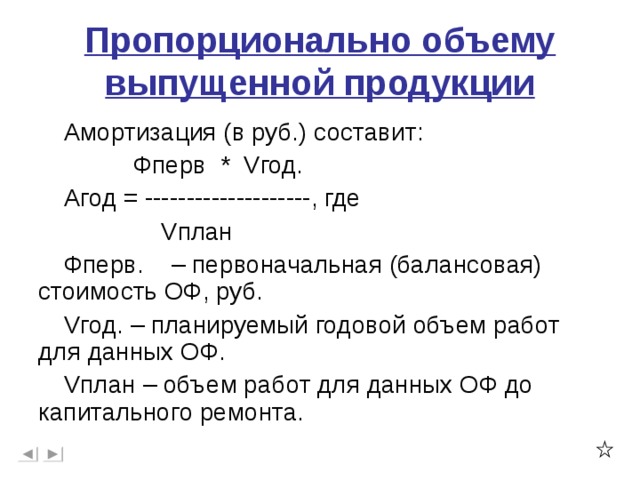
Пропорционально объему выпущенной продукции Амортизация (в руб.) составит:  Фперв * V год. Агод = --------------------, где  V план Фперв. – первоначальная (балансовая) стоимость ОФ, руб. V год. – планируемый годовой объем работ для данных ОФ. V план – объем работ для данных ОФ до капитального ремонта.

Пропорционально объему выпущенной продукции

Амортизация (в руб.) составит:

Фперв * V год.

Агод = --------------------, где

V план

Фперв. – первоначальная (балансовая) стоимость ОФ, руб.

V год. – планируемый годовой объем работ для данных ОФ.

V план – объем работ для данных ОФ до капитального ремонта.

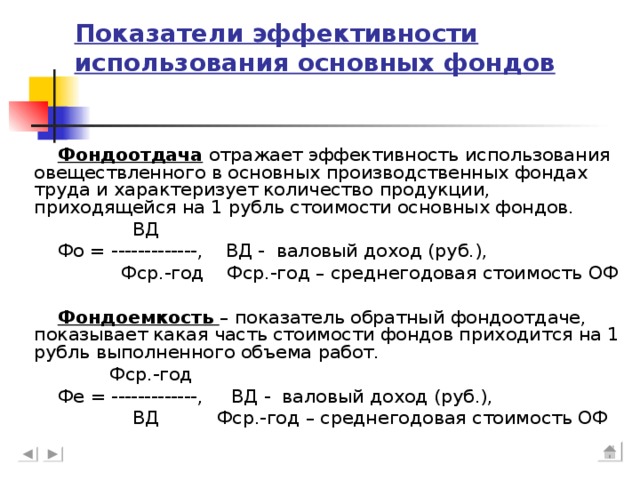
Показатели эффективности использования основных фондов Фондоотдача отражает эффективность использования овеществленного в основных производственных фондах труда и характеризует количество продукции, приходящейся на 1 рубль стоимости основных фондов.  ВД Фо = -------------, ВД - валовый доход (руб.),  Фср.-год Фср.-год – среднегодовая стоимость ОФ Фондоемкость – показатель обратный фондоотдаче, показывает какая часть стоимости фондов приходится на 1 рубль выполненного объема работ.  Фср.-год Фе = -------------, ВД - валовый доход (руб.),  ВД Фср.-год – среднегодовая стоимость ОФ

Показатели эффективности использования основных фондов

Фондоотдача отражает эффективность использования овеществленного в основных производственных фондах труда и характеризует количество продукции, приходящейся на 1 рубль стоимости основных фондов.

ВД

Фо = -------------, ВД - валовый доход (руб.),

Фср.-год Фср.-год – среднегодовая стоимость ОФ

Фондоемкость – показатель обратный фондоотдаче, показывает какая часть стоимости фондов приходится на 1 рубль выполненного объема работ.

Фср.-год

Фе = -------------, ВД - валовый доход (руб.),

ВД Фср.-год – среднегодовая стоимость ОФ

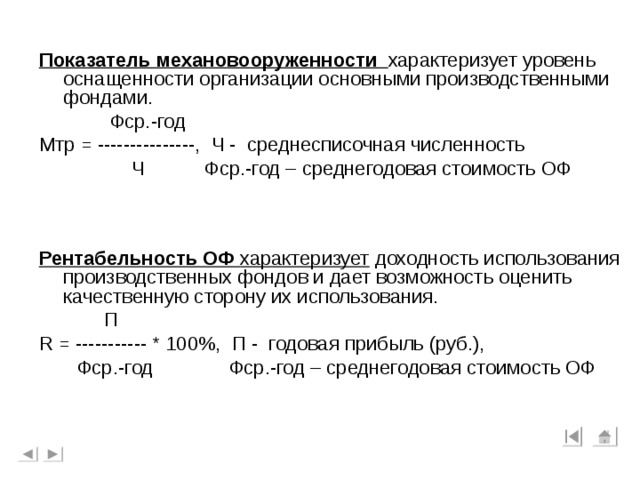
Показатель механовооруженности характеризует уровень оснащенности организации основными производственными фондами.  Фср.-год Мтр = ---------------, Ч - среднесписочная численность  Ч Фср.-год – среднегодовая стоимость ОФ   Рентабельность ОФ характеризует доходность использования производственных фондов и дает возможность оценить качественную сторону их использования.  П R = ----------- * 100%, П - годовая прибыль (руб.),  Фср.-год Фср.-год – среднегодовая стоимость ОФ

Показатель механовооруженности характеризует уровень оснащенности организации основными производственными фондами.

Фср.-год

Мтр = ---------------, Ч - среднесписочная численность

Ч Фср.-год – среднегодовая стоимость ОФ

Рентабельность ОФ характеризует доходность использования производственных фондов и дает возможность оценить качественную сторону их использования.

П

R = ----------- * 100%, П - годовая прибыль (руб.),

Фср.-год Фср.-год – среднегодовая стоимость ОФ


Получите в подарок сайт учителя

Предмет: Прочее

Категория: Презентации

Целевая аудитория: Прочее.
Урок соответствует ФГОС

Скачать
Презентация к уроку "Основные фонды предприятия"

Автор: Камашева Жанна Викторовна

Дата: 17.09.2017

Номер свидетельства: 428457

Похожие файлы

object(ArrayObject)#853 (1) {
  ["storage":"ArrayObject":private] => array(6) {
    ["title"] => string(160) "Презентация по дисциплине "Экономика организации" на тему "Основные фонды предприятия" "
    ["seo_title"] => string(95) "priezientatsiia-po-distsiplinie-ekonomika-orghanizatsii-na-tiemu-osnovnyie-fondy-priedpriiatiia"
    ["file_id"] => string(6) "218462"
    ["category_seo"] => string(13) "vsemUchitelam"
    ["subcategory_seo"] => string(11) "presentacii"
    ["date"] => string(10) "1433786906"
  }
}
object(ArrayObject)#875 (1) {
  ["storage":"ArrayObject":private] => array(6) {
    ["title"] => string(190) "Методическая разработка урока по дисциплине "Экономика отрасли"  по теме "Основной капитал предприятия""
    ["seo_title"] => string(109) "mietodichieskaia-razrabotka-uroka-po-distsiplinie-ekonomika-otrasli-po-tiemie-osnovnoi-kapital-priedpriiatiia"
    ["file_id"] => string(6) "249518"
    ["category_seo"] => string(7) "prochee"
    ["subcategory_seo"] => string(5) "uroki"
    ["date"] => string(10) "1446910508"
  }
}
object(ArrayObject)#853 (1) {
  ["storage":"ArrayObject":private] => array(6) {
    ["title"] => string(87) "Презентация на тему "Рынок труда и безработица" "
    ["seo_title"] => string(52) "priezientatsiia-na-tiemu-rynok-truda-i-biezrabotitsa"
    ["file_id"] => string(6) "104568"
    ["category_seo"] => string(16) "obschestvoznanie"
    ["subcategory_seo"] => string(11) "presentacii"
    ["date"] => string(10) "1402733861"
  }
}
object(ArrayObject)#875 (1) {
  ["storage":"ArrayObject":private] => array(6) {
    ["title"] => string(74) "Презентация  "Топливная промышленность" "
    ["seo_title"] => string(42) "priezientatsiia-toplivnaia-promyshliennost"
    ["file_id"] => string(6) "135449"
    ["category_seo"] => string(10) "geografiya"
    ["subcategory_seo"] => string(11) "presentacii"
    ["date"] => string(10) "1416924183"
  }
}
object(ArrayObject)#853 (1) {
  ["storage":"ArrayObject":private] => array(6) {
    ["title"] => string(71) "Информационное общество и его ресурсы "
    ["seo_title"] => string(46) "informatsionnoie-obshchiestvo-i-iegho-riesursy"
    ["file_id"] => string(6) "102758"
    ["category_seo"] => string(11) "informatika"
    ["subcategory_seo"] => string(5) "uroki"
    ["date"] => string(10) "1402550110"
  }
}


Получите в подарок сайт учителя

Видеоуроки для учителей


ПОЛУЧИТЕ СВИДЕТЕЛЬСТВО МГНОВЕННО

Добавить свою работу

* Свидетельство о публикации выдается БЕСПЛАТНО, СРАЗУ же после добавления Вами Вашей работы на сайт
Удобный поиск материалов для учителей

Проверка свидетельства