подготовка к ЕГЭ по обществознанию. Экономика. Тема: "Налоги"
Создайте Ваш сайт учителя Видеоуроки Олимпиады Вебинары для учителей
Подготовка к ЕГЭ по обществознанию. Экономика. Тема: "Налоги"
Вы уже знаете о суперспособностях современного учителя?

Как тратить минимум сил на подготовку и
проведение уроков?

Как быстро и объективно проверять
знания учащихся?

Как сделать изучение нового материала
максимально понятным?

Как избавить себя от подбора заданий и
их проверки после уроков?

Как наладить дисциплину на своих
уроках?

Как получить возможность работать
творчески?
Просмотр содержимого документа
«Подготовка к ЕГЭ по обществознанию. Экономика. Тема: "Налоги"»
Налогоплательщик имеет право:
• пользоваться льготами по уплате налогов на основаниях и в порядке, установленных законодательными актами;
• представлять налоговым органам документы, подтверждающие право на льготы по налогам;
• знакомиться с актами проверок, проведенных налоговыми органами;
• представлять налоговым органам пояснения по исчислению и уплате налогов, и по актам проведенных проверок;
• в установленном порядке обжаловать решения налоговых органов и действия их должностных лиц и др.;
• получать от налоговых органов бесплатную информацию о действующих налогах и сборах, законодательстве о налогах и сборах, а также письменные разъяснения по вопросам применения налогового законодательства;
• на своевременный зачет или возврат сумм излишне уплаченных либо излишне взысканных налогов, пеней, штрафов;
• требовать соблюдения налоговой тайны;
• требовать возмещения в полном объеме убытков, причиненных незаконными решениями налоговых органов.
Налогоплательщик обязан:
• своевременно и в полном размере уплачивать налоги;
• вести в установленном порядке учет своих доходов (расходов) и объектов налогообложения;
• предъявлять налоговым органам необходимые для исчисления и уплаты налогов документы и сведения, в том числе налоговые декларации;
• выполнять требования налогового органа об устранении выявленных нарушений законодательства о налогах;
• вести бухгалтерский учет, составлять отчеты о финансово-хозяйственной деятельности, обеспечивая их сохранность не менее четырех лет (и др.).
Виды налогоплательщиков. Наиболее важным основанием классификации субъектов налога является постоянство местопребывания (резидентство).
Физическое лицо (гражданин РФ, иностранец, лицо без гражданства) считается резидентом, если оно фактически находится на территории Российской Федерации не менее 183 дней в календарном году. Другими словами, признак постоянного местопребывания в России устанавливается ежегодно. В том случае, если возникает двойное резидентство, используются следующие критерии:
• место постоянного жительства;
• центр жизненных интересов; -
• место преимущественного проживания;
• гражданство.
Для юридических лиц в целях определения постоянного местопребывания в Российской Федерации в основном используется критерий места инкорпорации. Все юридические лица, зарегистрированные в Российской Федерации, являются ее резидентами.
За рубежом резидентство также определяется по юридическому адресу юридического лица, по месту осуществления центрального управления компанией, текущего управления компанией, по месту совершения основного объема операций юридического лица.
Практическое значение определения места постоянного пребывания налогоплательщика заключается в следующем: у резидентов налогообложению подлежат доходы, полученные как на территории Российской Федерации, так и за ее пределами, в то время как у нерезидентов налогообложению подлежат доходы, полученные из источников, находящихся только в Российской Федерации.
Объект, предмет налогообложения, масштаб налога, единица налогообложения и налоговая база. Законодательство РФ, экономическая наука восприняли традиционную точку зрения, согласно которой под объектом налогообложения понимаются материальный предмет либо его характеристика (стоимостная, количественная или физическая), а также операции (юридические действия) с данными предметами, с наличием (совершением) которых законодательство связывает возникновение налоговой обязанности.
Соответственно, объектами налогообложения признаются операции по реализации товаров, работ, услуг; стоимость товаров, работ, услуг; добавленная стоимость продукции; доходы от отдельных видов деятельности, пользования природными ресурсами; имущество юридических и физических лиц, прибыль и др. (ст. 38 НК РФ). Таким образом, данное определение вобрало в себя признаки как фактического, так и юридического характера.
Существует другой подход к определению объекта налогообложения, под которым понимаются юридические факты (действия, события, состояния), которые обусловливают обязанность субъекта заплатить налог, например факт принятия наследства.
Под предметом налогообложения понимаются признаки фактического характера, обосновывающие взимание соответствующего налога. Так, предметом налога на наследование и дарение, является соответствующее имущество, в то время как объектом может быть только факт принятия наследства.
Бывают ситуации, когда к предмету налогообложения можно непосредственно применить меру исчисления (например, когда предметом налогообложения является доход, прибыль, выраженные в денежной форме). В других случаях такое исчисление затруднительно (например, когда предметом налогообложения является автомобиль). В этом случае для измерения предмета необходимо выбрать какой-либо параметр, который называется масштабом налога. Применительно к автомобилям это может быть объем рабочих цилиндров, вес автомобиля, мощность двигателя.
Для количественного измерения предмета необходимо определить единицу масштаба налогообложения, которая получила название единицы налогообложения. Так, если в качестве масштаба налогообложения принята мощность двигателя, то единицей налогообложения будет являться киловатт или лошадиная сила, если будет избран объем рабочих цилиндров, то единицей считается кубический сантиметр или метр.
Предмет налогообложения, выраженный количественно в единицах налогообложения, образует налоговую базу. К примеру, с владельцев автомобиля ЗАЗ-Г102 «Таврия» налог на транспортное средство берется с 53 л. с. Таким образом, налоговая база представляет собой стоимостную, физическую или иную характеристику предмета налогообложения.
Необходимо отметить, что в российском законодательстве очень часто допускается путаница при употреблении этих терминов, что порождает затруднения в правоприменительной деятельности и споры среди ученых.
Ставка налога. Это размер денежных отчислений, или размер налога на единицу налогообложения.
Ставки налога по методу установления подразделяют на твердые и процентные. Твердые ставки выражаются в определенной сумме на единицу налогообложения (например, 50 коп. за 1 л. с). Процентные ставки устанавливаются в процентах от единицы налогообложения и характерны для налогов, где в качестве единицы налогообложения, используется денежная единица (например, 25% от суммы реализации горюче-смазочных
материалов).
По содержанию выделяют маргинальные, фактические и экономические ставки. Ставка, указанная в законе о налоге, называется маргинальной. Отношение фактически уплаченного налога к налогооблагаемой базе считается фактической ставкой.
С учетом предоставленных налоговых льгот фактическая ставка может отличаться от маргинальной. Отношение уплаченного налога ко всему полученному доходу называется экономической ставкой, которая также может отличаться от маргинальной, так как не все доходы могут включаться в налоговую базу.
Метод налогообложения. Под этим понимается порядок изменения ставки налога в зависимости от роста налоговой базы.
Метод налогообложения близко связан со ставкой налога. Существует три метода налогообложения: равное, пропорциональное и прогрессивное.
1. При равном налогообложении устанавливается одинаковая сумма налога для каждого налогоплательщика без учета налогооблагаемой базы, имущественного положения налогоплательщика и т. п. Данный метод более широко применялся в прошлом, когда, например, устанавливалась одинаковая сумма сбора для всех жителей
государства при необходимости выкупа короля из плена.
2. Пропорциональное налогообложение характеризуется одинаковой налоговой ставкой для каждого налогоплательщика, и размер ее не зависит от роста или уменьшения налоговой базы, чего нельзя сказать о сумме налога, которая соответственно изменению налоговой базы возрастает или уменьшается. Сегодня метод пропорционального налогообложения применяется в отношении доходов физических лиц: вне зависимости от размера дохода, подоходный налог взимается по ставке 13%.
3. Прогрессивное налогообложение. Существование такого метода налогообложения обусловлено существенной несправедливостью предыдущего, пропорционального метода по отношению к низкообеспеченным слоям населения по сравнению с лицами, имеющими более высокий доход. Дело в том, что доля дохода, употребляемого на удовлетворение первоочередных потребностей, у этих двух категорий существенно отличается.
Так, лица с низкими доходами зачастую всю заработную плату пускают на приобретение продуктов питания, в то время как более обеспеченные слои затрачивают на эти цели не более 5% дохода. Поэтому уплата налога с одинаковой налоговой ставкой более обременительна для первых, чем для последних.
Для устранения этой несправедливости применяется прогрессивный метод налогообложения, суть которого заключается в увеличении ставки налога с ростом налоговой базы. Существуют несколько видов прогрессивного налогообложения:
а) простая поразрядная прогрессия. В данном случае налогооблагаемая база (например, 100 тыс. руб.) подразделяется на разряды и для каждого разряда устанавливается твердая сумма налога (оклад в абсолютной сумме).
Для получения суммы налога необходимо правильно определить разряд. Неудобство данного метода заключается в неравномерности обложения лиц, получающих доходы, близкие к границам разряда. Например, суммы в 49 тыс. и 51 тыс. руб.
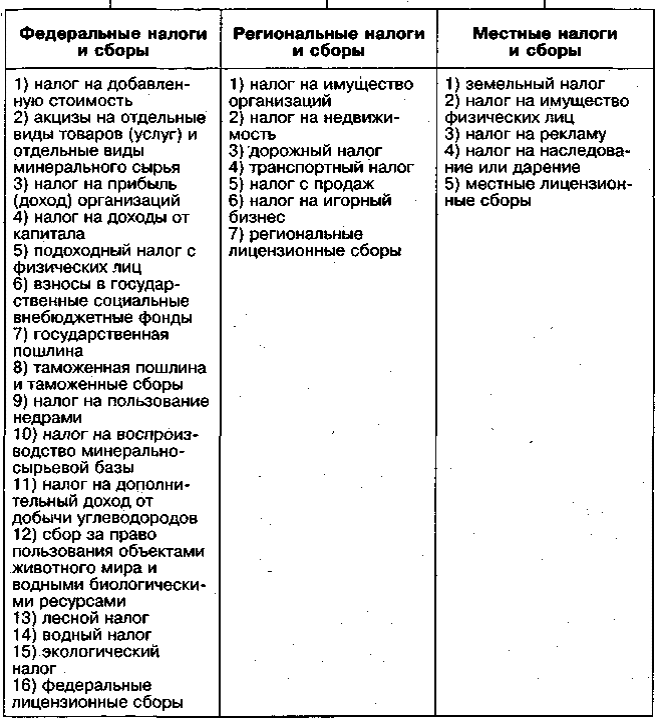
алоговый кодекс РФ. Федеральные, региональные, местные налоги.
Налоговый кодекс Российской Федерации— кодифицированный законодательный акт, устанавливающий систему налогов и сборов в Российской Федерации.
Состоит из двух частей: часть первая (общая часть), которой установлены общие принципы налогообложения, и часть вторая (специальная или особенная часть), которой установлен порядок обложения каждым из установленных в стране налогов (сборов).
Федеральные налоги и сборы обязательны к уплате на всей территории РФ, региональные и местные - на территории регионов РФ.
Федеральные налоги и сборы (ст. 13 НК РФ):
– налог на добавленную стоимость;
– акцизы на отдельные виды товаров (услуг) и отдельные виды минерального сырья;
– налог на прибыль (доход) предприятий;
– налог на доходы от капитала;
– подоходный налог с физических лиц;
– взносы в государственные социальные внебюджетные фонды;
– государственная пошлина;
– таможенная пошлина и таможенные сборы;
– налог на пользование недрами;
– налог на воспроизводство минерально-сырьевой базы;
– налог на дополнительный доход от добычи углеводородов;
– сбор за право пользования объектами животного мира и водными биологическими ресурсами;
– лесной налог;
– водный налог;
– экологический налог;
– федеральные лицензионные сборы.
Региональные являются налоги и сборы, которые устанавливаются НК РФ и законами субъектов РФ, вводятся в действие в соответствие с НК РФ законами субъектов РФ и обязательные к уплате на территории соответствующих субъектов РФ.
К региональным налогам и сборам относятся (ст. 14 НК РФ):
– налог на имущество организаций;
– налог на недвижимость;
– дорожный налог;
– транспортный налог;
– налог с продаж;
– налог на игорный бизнес;
– региональные лицензионные сборы.
Местными являются налоги и сборы, которые установлены НК РФ и нормативно-правовыми актами органов местного самоуправления и обязательные к уплате на территории соответствующих муниципальных образований.
К местным налогам и сборам относятся (ст. 14 НК РФ):
– земельный налог;
– налог на имущество физических лиц;
– налог на рекламу;
– налог на наследование или дарение;
– местные лицензионные сборы
- торговый сбор.

Похожие файлы
Полезное для учителя

Распродажа видеоуроков!
2130 руб.
3040 руб.
2000 руб.
2860 руб.
2200 руб.
3140 руб.
1970 руб.
2820 руб.
ПОЛУЧИТЕ СВИДЕТЕЛЬСТВО МГНОВЕННО
* Свидетельство о публикации выдается БЕСПЛАТНО, СРАЗУ же после добавления Вами Вашей работы на сайт
Удобный поиск материалов для учителей
Проверка свидетельства