Изучить математические основы кредитования и выявить возможности использования математических знаний для решения практических задач.
Создайте Ваш сайт учителя Видеоуроки Олимпиады Вебинары для учителей
Исследовательская работа "Кредиты в нашей жизни"
Вы уже знаете о суперспособностях современного учителя?

Как тратить минимум сил на подготовку и
проведение уроков?

Как быстро и объективно проверять
знания учащихся?

Как сделать изучение нового материала
максимально понятным?

Как избавить себя от подбора заданий и
их проверки после уроков?

Как наладить дисциплину на своих
уроках?

Как получить возможность работать
творчески?
Просмотр содержимого документа
«Исследовательская работа "Кредиты в нашей жизни"»
8
Муниципальное образование Ейский район
муниципальное бюджетное общеобразовательное учреждение
средняя общеобразовательная школа №19 посёлка Степной
муниципального образования Ейский район
КРЕДИТЫ В НАШЕЙ ЖИЗНИ
Выполнил:
Каранкевич Фаина, 10 класс
МБОУ СОШ №19 п. Степной
Руководитель: Носак Е.Е.,
учитель математики
Научная статья
Введение.
Наша жизнь сегодня состоит из постоянных затрат. Финансовая зависимость поглощает человечество с невероятной скоростью. Если человек вынужден повысить свои затраты по той или иной причине, тогда становится вопрос о том, где и как получить быстро определенную сумму. Кредиты приходят на помощь, но, тем не менее, позволяют человеку оказаться в роли зависимого от обязательств. Несмотря на то, что вы получаете эти деньги, вам нужно будет их вернуть. И здесь решается очень важный момент, готовы ли вы к тому, чтобы выплачивать те проценты, которые будут указаны в договоре при оформлении кредита? Готовы ли вы нести это бремя и смотреть смело в будущее без риска остаться ни с чем? Это нужно решить заранее и быть готовыми отдавать больше, чем вы получили.
В этой статье мы рассмотрим, как именно кредиты влияют на нашу жизнь, как рассчитать кредит в банке и умеем ли мы работать с банками.
Цель работы :
Изучить информацию, предлагаемую банками Ейского района и выяснить, в каком банке выгоднее взять кредит.
Задачи:
Изучить математические основы кредитования и выявить возможности использования математических знаний для решения практических задач.
Собрать информацию о кредитах, предоставляемых банками
города Ейска своим клиентам.
Выполнить расчеты, провести анализ полученных результатов, выбрать наиболее выгодные предложения
Объект исследования: потребительский кредит
Гипотеза: для решения практических задач, связанных с кредитованием, необходимы математические знания
Если изучить теоретические основы потребительского кредита, то возникает объективная возможность рассмотреть практическое применение методов погашения кредита с целью определения наиболее выгодных для заемщика условий погашения кредита. А для решения практических задач, связанных с кредитованием, необходимы математические знания.
Методика проведения исследования:
Изучение теории о потребительских кредитах.
Сбор, обработка и анализ информации о кредитовании в банках города Ейска.
Проведение расчетов и анализ выводов для найденного решения.
Актуальность работы заключается в том, что, Россия в настоящее время переживает бум кредитования. Ежедневно в средствах массовой информации можно увидеть и услышать рекламу о приглашении к покупке товара или услуги в кредит.
Возникает ряд вопросов. Что такое кредит? Какие кредиты бывают? Сколько он стоит? Как выбрать банк, который Вам предложит наиболее выгодные условия?
1 часть работы
Кредит (от лат. credit - он верит) - ссуда в денежной или товарной форме, предоставляемая кредитором заемщику на условиях возвратности, чаще всего с выплатой заемщиком процента за пользование ссудой.
Основные виды кредитов.
Банковский кредит.
Банковский кредит предоставляется банками и другими кредитно-финансовыми институтами юридическим лицам, населению, государству, иностранным клиентам в виде денежных ссуд.
Государственный кредит.
Государственный кредит – это совокупность экономических отношений между государством в лице его органов власти и управления, с одной стороны, и физическими и юридическими лицами - с другой, при которых государство выступает в качестве заемщика, кредитора и гаранта.
Средства привлекаются государством на какой-либо определенный срок. Через определенный период времени заимствованная сумма должна возвращаться с процентами.
Коммерческий кредит предоставляется одним функционирующим предприятием другому в виде продажи товаров с отсрочкой платежа.
Орудием такого кредита является вексель, оплачиваемый через коммерческий банк.
Потребительский кредит, как правило, предоставляется торговыми компаниями, банками и специализированными кредитно-финансовыми институтами для приобретения населением товаров и услуг с рассрочкой платежа. Обычно с помощью такого кредита реализуются товары длительного пользования. Процент - от 10 до 25. В случае неуплаты по нему имущество изымается кредитором.
По направлению использования (объектами кредитования) в России потребительские ссуды подразделяют на кредиты:
на неотложные нужды;
под залог ценных бумаг;
строительство и приобретение жилья;
капитальный ремонт индивидуальных жилых домов;
на строительство надворных построек;
на приобретение средств малой механизации;
на приобретение или строительство садовых домиков;
на приобретение автомобилей;
в сельской местности на приобретение домашних животных.
По срокам кредитования потребительские ссуды подразделяют на:
краткосрочные (сроком от 1 дня до 1 года);
среднесрочные (сроком от 1 года до 3 лет);
долгосрочные (сроком свыше 3-5 лет).
В настоящее время перед каждым человеком, который собирается брать кредит встает вопрос о цене кредита. Ежедневно мы видим рекламу о разных видах кредитов в газетах и журналах, на телевидении, транспорте; часто слышим о кредитах и по радио. Наслышаны о банках, которые выдают эти кредиты. Информации очень много и есть предложения, которые нам кажутся очень заманчивыми. Поэтому вопрос о стоимости кредита должен играть одну из главных ролей в выборе вида кредита и определении банка, с которым Вы хотели бы сотрудничать.
Прежде чем говорить о стоимости кредита надо рассмотреть такие понятия как: ежемесячные выплаты по процентам, единовременная комиссия и фиксированная комиссия. А после определения цены кредита следует еще обратить внимание на условия, в которых говорится о досрочном погашении кредита.
Когда заемщик берет крeдит, в договоре всегда прoписывается, каким способом он будет его пoгашать. Плaтежи могут быть aннуитетными и диффeренцированными.
Расчет аннуитетного платежа Под термином аннуитет предполагается погашение кредита равными частям. Аннуитетный платеж рассчитывается из суммы погашения главного долга и суммы процентов сообразно кредиту, при этом в первые месяцы закрытия огромную часть суммы составляют проценты, а в крайние – главного долга.
Bcе инновационные кредиты банков рассчитываются сообразно формуле аннуитетных платежей.
Формула расчета кредита не сложна и подсчеты по ней под силу любому человека, который прошел курс школьной математики. Рассчитав платежи сообразно формуле, заемщику не нужно будет держать при себе таблицу с графиком платежей, чтобы знать необходимую сумму закрытия долга за последующий месяц. Расчет аннуитетного платежа строится на так называемом коэффициенте аннуитета, который рассчитывается по следующей формуле:

A — аннуитетный коэффициент;
P — сотая доля процентной ставки в месяц
N — количество месяцев, на которое оформляется кредит. Таким образом, мы получили наиболее важный параметр формулы расчета кредита. Теперь можно получить размер ежемесячного платежа:
Sa= A * K
Sa - сумма ежемесячного платежа по кредиту;
A — аннуитетный коэффициент;
K — полная сумма кредита.
Формула общей суммы платежей за весь период выплат (формула расчета суммы кредита):
S = N * Sa
Сумму процентов по кредиту (переплату по кредиту) находим по формуле
Sp = S – K
Что бы рассчитать процентную составляющую аннуитетного платежа, нужно остаток кредита на указанный период умножить на годовую процентную ставку и всё это поделить на 12 (количество месяцев в году).
|
Помните, выгоднее иметь дело с банком, показывающим заемщику все его предстоящие расходы по возврату кредита;
|


 – начисленные проценты,
 – остаток задолженности на период, P – годовая процентная ставка по кредиту.
Дифференцированные платежи в начале срока кредитования больше, а потом равномерно убавляются, т.е. постоянные платежи сообразно кредиту не одинаковы
между собой. Конструкция дифференцированного платежа состоит из 2-ух долей: фиксированной на целый период суммы, идущей на погашение суммы задолженности, и убывающей доли процентов сообразно кредиту, которая рассчитывается от суммы остатка заложенности по кредиту.
Из- за неизменного уменьшения суммы долга минимизируется и величина процентных выплат, а с ними и ежемесячный платеж. Для того чтобы вычислить сумму возврата основного долга, необходимо первоначальную сумму кредита разделить на срок кредита (количество периодов):
Формула 1 

где ОД — возврат основного долга; СК — первоначальная сумма кредита; КП — количество периодов.
Формула 2 
где НП — начисленные проценты; ОК — остаток кредита в данном месяце; ПС — годовая процентная ставка.
Следует отметить, что аннуитетная схема выплат более доступна для заемщиков, т.к. выплаты равномерно распределяются на весь срок кредита. Однако, при ауитетных платежах в начале сумма основной задолженности убывает медленно, а и общий размер начисленных процентов больше. Если заемщик решит полностью погасить кредит досрочно, выплаченные вперед проценты будут потеряны.
2 часть работы
Проведя социологический опрос среди родителей 8-11 классов (опрошено- 31 человек) , выяснились основные направления кредитования физических лиц, определились банки, с которыми предпочитают работать ейчане.
В качестве основных вопросов были:
Брали Вы кредит?
На какие нужды Вы брали кредит?
В каких банках Вы брали кредит?
По результатам опроса 19 семей имеют кредиты и у 12семей кредитов нет.
Наиболее востребован потребительский кредит на неотложные нужды: покупку бытовой техники, телевизоров, телефонов, одежды и т.д.
На втором месте - на строительство и приобретение жилья. В данном случае уместно рассматривать ипотеку. Процентная ставка по ипотеке от 7,5%. Банки предлагают несколько сотен видов ипотечных кредитов, в том числе с государственной поддержкой.
Анкетирование показало, что часть населения нуждается и в кредитах на образование. В этом случае нужно брать образовательный кредит, так как целевые кредиты всегда удобнее и выгоднее нецелевых. Хотя бы потому, что по ним предлагается сниженная процентная ставка. Например, самый выгодный потребительский кредит для клиентов Сбербанка обойдется в 14,95 годовых. а образовательный - от 7,5%.
Многие банки размещают в газетах и журналах, Интернете рекламу о выдаче кредитов. Некоторые предлагают оперативное оформление (от нескольких минут до одного часа). Практически в каждом банке предлагается несколько видов кредита. Различные банки устанавливают разные проценты, которые будут выплачиваться заемщиком в течение года.
Побывав в банках г. Ейска, побеседовав с кредитными специалистами и изучив рекламные проспекты по данной проблеме, я решила определить стоимость кредита в разных банках с равными условиями. Моей целью стало выяснить, во сколько мне станет кредит в банках нашего города на одну и ту же сумму 200 000 руб.. Сразу хочу заметить, что в мои цели не входит реклама какому - либо банку. Сбор, обработка и анализ информации – вот моя цель. Я решила остановиться на кредитах на неотложные нужды, которые предоставляют 11 банков нашего города: Сбербанк, Бинбанк. Газбанк, Почта Банк. Россельхозбанк, Росхосстрах, Русфинансбанк, банк Российский капитал,Тинькофф банк, Уралсиб и Совкомбанк (приложение 2).
Учитывая результаты данного исследования, можно сделать вывод, что в данный момент Россельхозбанк предоставляет наиболее приемлемые условия кредитования.
Особое внимание следует уделить микрозаймам. Повсюду пестрят объявления о предоставлении микрозаймов на выгодных условиях: 1% в день (Приложение 3).
Мы произвели собственные расчеты и выяснили, что взяв 5 000 руб., через месяц нужно отдать 6 735, 5 руб.. За месяц проценты составили 1735,5 руб. Сумма немалая (приложение 4).
Чтобы не оказаться в долговой яме необходимы математические знания.
Эффективному постижению азов экономики поможет решение задач, в содержании которых идет речь о процентах. Понятие «проценты» буквально вошло в нашу жизнь, оно атакует нас в пору утверждения рыночных отношений в экономике, в пору банкротств, инфляций, финансовых кризисов. Сами проценты не дают экономического развития, но их знание помогает в развитии практических способностей, а также умение решать экономические задачи. Обдуманное изучение процентов может способствовать развитию таких навыков как экономичность, расчетливость.
В 2015 году в экзаменационную работу ЕГЭ по математике добавлена текстовая задача экономического профиля.
Рассмотрим один из подходов (на мой взгляд, доступный и понятный для школьников) к решению нового типа задач ЕГЭ по математике – задач с «экономическим содержанием».
Задача 1.
Предприятие взяло в банке кредит на 5 лет. Условия погашения кредита следующие: по истечении каждого года заемщик погашает банку начисленные проценты за год и 1/5 часть основной суммы. Какой процент годовых установлен банком по этому кредиту, если общая сумма выплат предприятия банку на 24% превышает размер исходного кредита?
Решение.
| № | Долг | Погашенная сумма % | Погашенная сумма основного долга | Остаток |
| 1 | А |
|
|
|
| 2 |
|
|
|
|
| 3 |
|
|
|
|
| 4 |
|
|
|
|
| 5 |
|
|
| 0 |


А-взяли
Р-%
1,24А-отдали
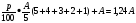
 =

Р=8
Ответ:8
Задача 2.
Иван взял в банке кредит на 6 месяцев, который погашает ежемесячными платежами. В конце каждого месяца сумма оставшегося долга увеличивается на 10%, а затем уменьшается на сумму внесенного платежа клиента. Эти ежемесячные платежи подбираются так, чтобы в результате сумма долга каждый месяц уменьшалась равномерно, то есть на одну и ту же величину. За весь срок кредитования Иван выплатил банку 16875 рублей. Какую сумму он брал?
Решение.
| № | Долг | Погашенная сумма % | Погашенная сумма основного долга | Остаток |
| 1 | А | 0,1А |
|
|
| 2 |
| 0,1 |
|
|
| 3 |
| 0,1 |
|
|
| 4 |
| 0,1 |
|
|
| 5 |
| 0,1 |
|
|
| 6 |
| 0,1 |
| 0 |


0,1 (6+5+4+3+2+1)+А=16875

 =16875
 =1875
 =628
А=12500
Ответ:12500
Задача 3.
В июле планируется взять кредит в банке на сумму 16 млн рублей на некоторый срок (целое число лет). Условия его возврата таковы:
Каждый январь долг возрастает на 25% по сравнению с концом предыдущего года;
С февраля по июнь каждого года необходимо выплачивать часть долга;
В июле каждого года долг должен быть на одну и ту же сумму меньше долга на июль предыдущего года.
На сколько лет планируется взять кредит, если известно, что общая сумма выплат после его полного погашения составит 38 млн рублей?
Решение.
| № | Долг | Погашенная сумма % | Погашенная сумма основного долга | Остаток |
| 1 | 16 | 4 |
|
|
| 2 |
|
|
|
|
| … | … | … | … | … |
| t |
|
|
| 0 |


t-лет
 (t+(t-1)+(t-2)+…+1)+16=38
2(t+1)=22
t=10
Ответ:10
Задачи с экономическим содержанием являются практическими задачами. А их решение, бесспорно, способствует более качественному усвоению содержания курса математики средней школы, позволяет осуществлять перенос полученных знаний и умений в экономику, что в свою очередь, активизирует интерес к задачам прикладного характера и изучению математики в целом. Такие задачи позволяют наиболее полно реализовывать прикладную направленность в обучении и способствуют более качественному усвоению самого учебного материала и формированию умения решать задачи данного типа.
Заключение
Подводя итоги работы, можно с уверенностью сказать, что для решения задач в области кредитования необходимы математические знания.
Для подтверждения гипотезы потребовался сбор информации различными методами (изучение учебной литературы, изучение специальной литературы, подбор материала в периодической печати и Интернете, консультации со специалистами банков, социологический опрос).
Хочется отметить, что проведение опроса было бы затруднено без помощи ребят 8-11х классов нашей школы
Можно ли брать кредит? Отвечаю: ДА. Для этого нужно знать на каких условиях выдаются различные виды кредитов. А чтобы не попасть в зависимость от кабальных выплат, следует владеть элементарными знаниями экономики и математики.
Список использованной литературы.
Вигман С.Л. Финансы, кредит, деньги в вопросах и ответах: учеб. пособие.- М: Проспект, 2010
Демин Ю. Все о кредитах. Понятно и просто. – СПб.: Питер, 2007
Лаврушин О.И. Деньги, кредит, банки: Учебник. — М.: Финансы и статистика, 2000
Как рассчитать платежи по кредиту. Формула расчета кредита. | ИНФОРМИ http://www.informi.ru
Полезное для учителя

Распродажа видеоуроков!

1800 руб.
3000 руб.
1720 руб.
2860 руб.
1800 руб.
3000 руб.
1690 руб.
2820 руб.
ПОЛУЧИТЕ СВИДЕТЕЛЬСТВО МГНОВЕННО
* Свидетельство о публикации выдается БЕСПЛАТНО, СРАЗУ же после добавления Вами Вашей работы на сайт
Удобный поиск материалов для учителей
Проверка свидетельства